

Un cahier des charges de gestion électronique des documents échoue rarement sur les fonctions de base comme le classement ou la recherche. Il échoue sur ce que personne n’a pensé à écrire : les volumes réels, les archives à reprendre, les droits d’accès, les durées de conservation, la valeur des scans, les connexions avec vos logiciels et la sortie le jour où vous changez d’outil. Chacun de ces sept points se règle en quelques lignes avant la consultation, et coûte beaucoup plus cher une fois le contrat signé.
Les oublis sur vos documents et vos équipes
Un prestataire chiffre ce que vous lui décrivez, rien de plus. Si votre document reste flou, chaque candidat comble les trous à sa manière et vous comparez des propositions qui ne parlent pas de la même chose. Pour poser la trame des rubriques, un modèle de cahier des charges GED rédigé par un intégrateur vous évite de partir d’une page blanche : présentation de l’entreprise, périmètre, existant, objectifs, critères de choix, livrables, exigences techniques, budget et planning.
La trame ne suffit pas pour autant : les sept points qui suivent restent souvent vides alors que la rubrique existe.
Oubli n°1 : le périmètre et les volumes réels
« Toutes les factures et tous les contrats » ne permet à personne de dimensionner une solution. Listez service par service les types de documents, leur origine (papier, courriel, PDF généré par un logiciel) et un volume annuel mesuré sur vos propres chiffres.
Sans ce chiffrage, le stockage, les licences et le temps de numérisation sont estimés au jugé.
Oubli n°2 : la reprise des archives existantes
Le nouvel outil part rarement de zéro. Il y a des cartons d’archives, un serveur de fichiers partagé, des boîtes mail qui servent de classement. Précisez ce qui doit être repris, jusqu’à quelle date, et qui trie avant la bascule.
Une reprise non décrite devient un avenant au contrat, ou un double système que vos équipes consultent en parallèle pendant des années.
Oubli n°3 : qui a le droit de voir quoi
Les bulletins de paie, les dossiers du personnel et les contrats clients ne se partagent pas avec tout le monde. Décrivez les droits d’accès par profil (lecture, modification, suppression, validation) et ce qui se passe à l’arrivée et au départ d’un salarié.
Ajoutez la traçabilité : qui a consulté ou modifié un document, et à quelle date. C’est souvent la première chose qu’on vous demande après un incident.
Les oublis sur la conservation et la loi
Chaque famille de documents a sa propre durée minimale de conservation. Voici les repères publiés par Service Public Entreprendre pour les pièces les plus courantes dans une PME.
| Type de document | Durée minimale |
|---|---|
| Livres comptables et pièces justificatives (factures, bons de commande) | 10 ans à partir de la clôture de l’exercice |
| Documents fiscaux (impôt sur les sociétés, TVA) | 6 ans |
| Contrats et correspondance commerciale | 5 ans |
| Relevés et documents bancaires | 5 ans |
| Double du bulletin de paie conservé par l’employeur | 5 ans |
| Registre unique du personnel | 5 ans à partir du départ du salarié |
Oubli n°4 : les durées de conservation, document par document
Écrire « conservation légale » dans le cahier des charges ne dit rien à l’outil. Demandez que chaque type de document porte sa règle de conservation, avec son point de départ, et que la solution signale les documents arrivés à échéance au lieu de les garder indéfiniment.
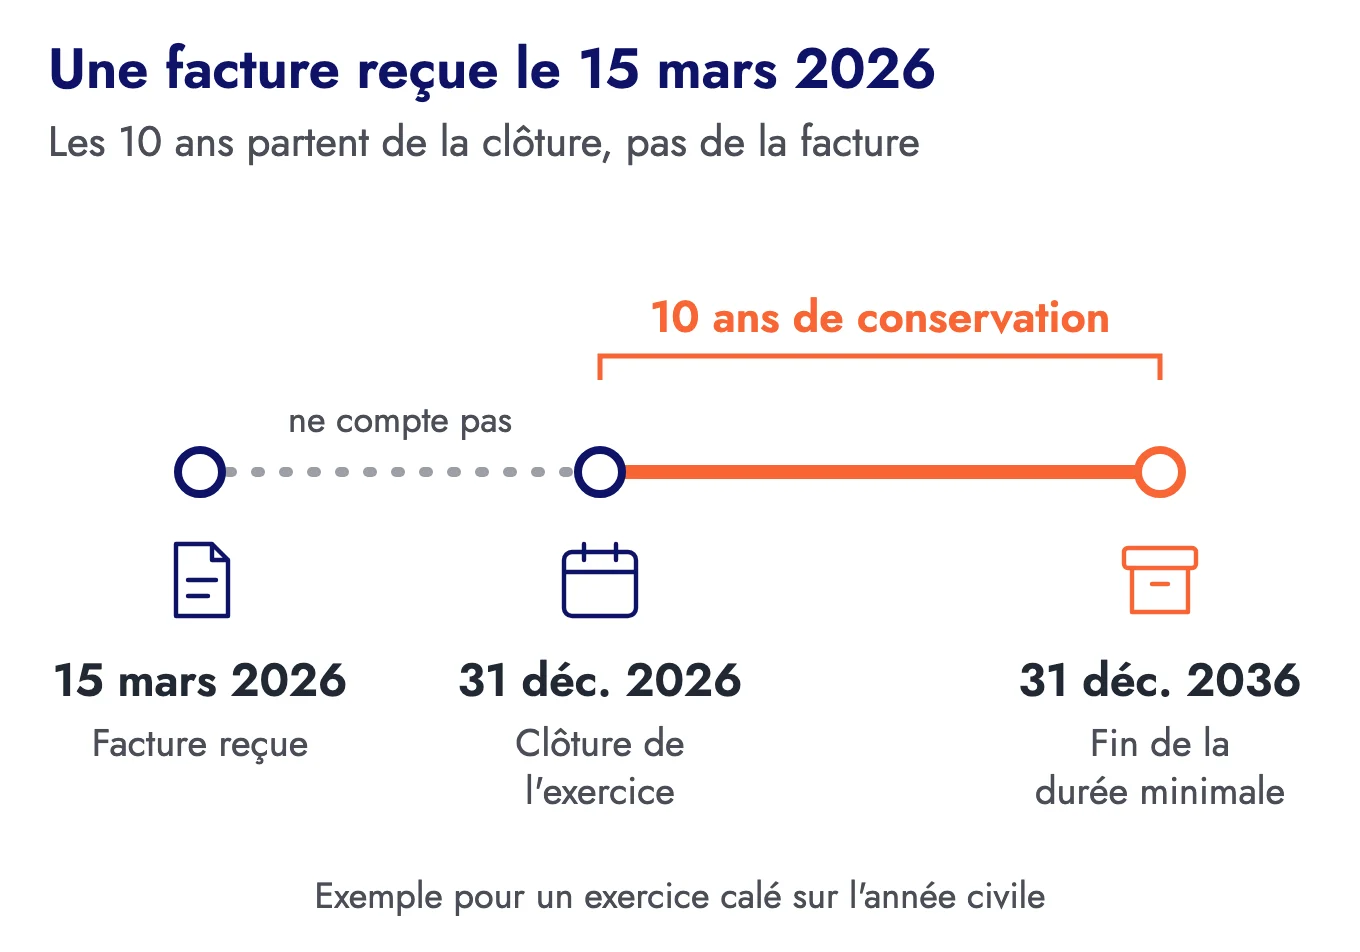
Les documents comptables et les pièces justificatives sont conservés pendant dix ans (article L123-22 du Code de commerce).
Le point de départ compte autant que la durée. Pour un exercice calé sur l’année civile, une facture fournisseur reçue le 15 mars 2026 se conserve jusqu’au 31 décembre 2036, car les dix ans courent à partir de la clôture de l’exercice, pas de la date de la facture.
Le RGPD joue dans l’autre sens. Une entreprise peut garder ses documents plus longtemps que le minimum, sauf s’ils contiennent des données personnelles : pour les dossiers RH ou les fichiers clients, prévoyez aussi la suppression en fin de durée.
Oubli n°5 : la valeur probante des documents numérisés
Un PDF rangé dans un dossier ne prouve pas qu’il n’a pas été modifié. Si vous voulez qu’un document archivé tienne face à un contrôle ou un litige, exigez un archivage électronique qui garantit l’intégrité du fichier sur toute sa durée de conservation.
La référence française est la norme NF Z42-013, dans sa version d’octobre 2020 intitulée « Archivage électronique – Recommandations et exigences ». Pour la numérisation des originaux papier, la norme NF Z42-026 traite de la numérisation fidèle.
NF Z42-013 fixe les exigences d'un système d'archivage électronique capable de préserver et de démontrer l'intégrité d'une archive pendant toute sa durée de conservation.
Si vous comptez détruire des originaux papier après numérisation, faites valider ce point par votre expert-comptable avant de l’écrire comme règle.
Les oublis qui se paient après la mise en service
Les deux derniers points ne se voient pas pendant la démonstration commerciale. Ils apparaissent quand l’outil tourne depuis quelques mois, au moment où les corriger devient coûteux.
Oubli n°6 : les connexions avec vos autres logiciels
Une GED isolée oblige vos équipes à ressaisir. Listez les logiciels avec lesquels elle doit échanger, et dans quel sens circule l’information :
- l’ERP ou le logiciel comptable, qui reçoit les factures validées ;
- le CRM, qui doit retrouver les contrats d’un client ;
- la messagerie, par où arrivent encore beaucoup de pièces jointes ;
- le scanner multifonction, qui dépose les documents numérisés.
La facture électronique mérite une ligne à part. La réforme de la facturation électronique entre entreprises est entrée en application le 1er septembre 2026 : précisez comment les factures reçues par votre plateforme arrivent dans la GED, et qui les valide.
Oubli n°7 : la sortie, le jour où vous changez d’outil
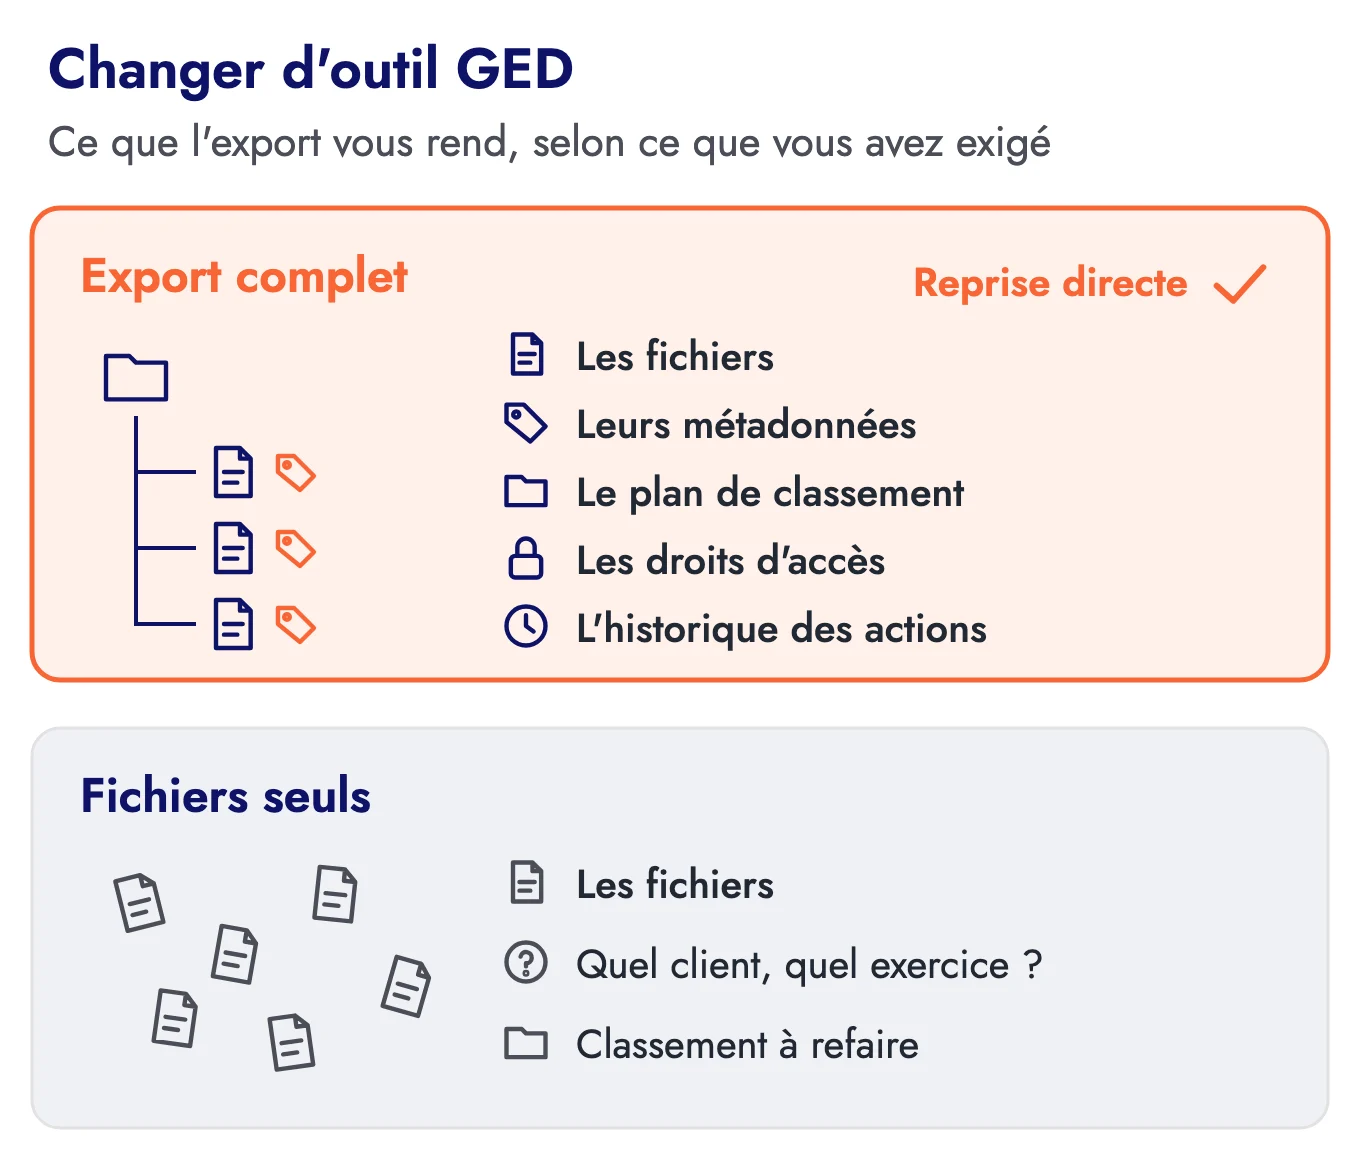
La réversibilité se négocie avant la signature, jamais après. Exigez un export complet dans des formats ouverts : les fichiers, mais aussi leurs métadonnées, le plan de classement, les droits et l’historique des actions.
Sans les métadonnées, vous récupérez des milliers de fichiers sans savoir à quel client ou à quel exercice ils se rapportent. Le même export vous sert de copie de secours hors de l’outil, ce qui limite les dégâts face au risque de ransomware en PME.
Comment relire votre cahier des charges avant de l’envoyer ?
Une relecture à plusieurs attrape la plupart des trous. Faites-la avec un utilisateur de chaque service, la direction administrative et financière et la personne qui gère votre informatique.
- Classez chaque exigence en indispensable, importante ou optionnelle, pour comparer les offres sur ce qui compte.
- Écrivez des critères de recette vérifiables : un délai maximal pour retrouver un document donné, un export testé sur un échantillon réel.
- Prévoyez la formation et l’accompagnement des équipes, avec un responsable nommé côté entreprise.
- Fixez un budget global qui inclut le déploiement, les licences et la formation, et une date cible de mise en production.
Un cahier des charges qui répond à ces sept points vous permet de comparer des propositions sur une même base, et de vérifier à la livraison que vous avez reçu ce que vous avez payé.